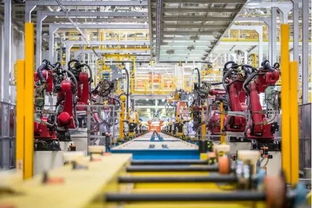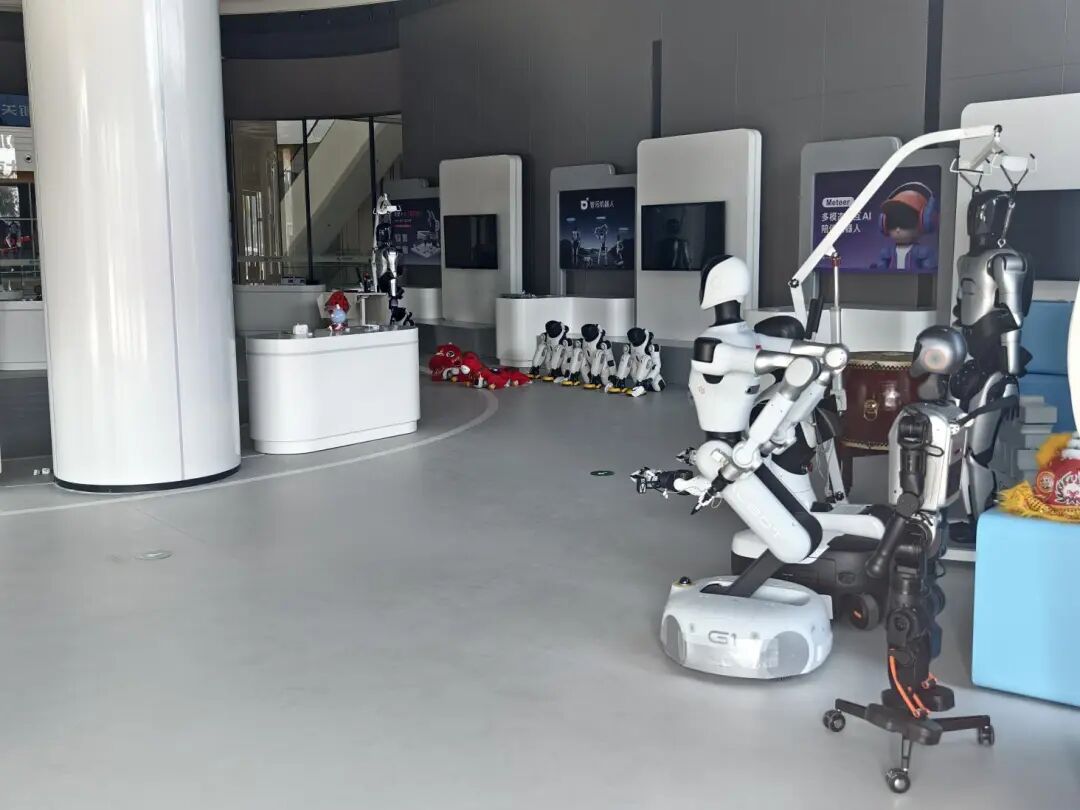
隨著全球制造業(yè)的智能化轉(zhuǎn)型,工業(yè)機(jī)器人行業(yè)正經(jīng)歷一場(chǎng)深刻的變革。并購(gòu)與被并購(gòu)已成為行業(yè)發(fā)展的關(guān)鍵驅(qū)動(dòng)力,并直接推動(dòng)了智能機(jī)器人銷售的快速增長(zhǎng)。這一趨勢(shì)不僅重塑了市場(chǎng)競(jìng)爭(zhēng)格局,也為企業(yè)提供了新的發(fā)展機(jī)遇。
并購(gòu)活動(dòng)在工業(yè)機(jī)器人領(lǐng)域日益頻繁。大型企業(yè)通過(guò)收購(gòu)小型創(chuàng)新公司,快速獲取核心技術(shù)、人才和市場(chǎng)渠道。例如,發(fā)那科(FANUC)和庫(kù)卡(KUKA)等巨頭通過(guò)戰(zhàn)略性并購(gòu),整合了人工智能、機(jī)器視覺(jué)和物聯(lián)網(wǎng)技術(shù),提升了產(chǎn)品智能化水平。這種整合不僅降低了研發(fā)成本,還加速了智能機(jī)器人的上市周期,從而刺激了銷售增長(zhǎng)。
被并購(gòu)也為中小型企業(yè)提供了出路。面對(duì)激烈的市場(chǎng)競(jìng)爭(zhēng)和高昂的技術(shù)投入,許多初創(chuàng)公司選擇被大型企業(yè)或投資機(jī)構(gòu)收購(gòu),以獲得資金支持和市場(chǎng)資源。例如,一些專注于服務(wù)機(jī)器人或協(xié)作機(jī)器人領(lǐng)域的公司,通過(guò)被并購(gòu)實(shí)現(xiàn)了規(guī)模化生產(chǎn),并借助母公司的全球分銷網(wǎng)絡(luò),迅速擴(kuò)大了智能機(jī)器人的市場(chǎng)份額。
并購(gòu)與被并購(gòu)促進(jìn)了產(chǎn)業(yè)鏈的垂直整合。從核心零部件到整機(jī)系統(tǒng),企業(yè)通過(guò)并購(gòu)實(shí)現(xiàn)了全鏈條布局,提升了供應(yīng)鏈效率。這直接導(dǎo)致了智能機(jī)器人成本的下降和性能的提升,進(jìn)一步推動(dòng)了銷售。根據(jù)行業(yè)報(bào)告,2023年全球智能機(jī)器人銷售額同比增長(zhǎng)超過(guò)20%,其中并購(gòu)驅(qū)動(dòng)的創(chuàng)新產(chǎn)品貢獻(xiàn)顯著。
這種趨勢(shì)也帶來(lái)了挑戰(zhàn)。過(guò)度并購(gòu)可能導(dǎo)致市場(chǎng)壟斷,抑制創(chuàng)新活力;整合過(guò)程中的文化沖突和管理問(wèn)題可能影響企業(yè)運(yùn)營(yíng)。因此,企業(yè)在追求并購(gòu)機(jī)遇時(shí),需注重戰(zhàn)略協(xié)同和長(zhǎng)期規(guī)劃。
隨著5G、AI和邊緣計(jì)算等技術(shù)的普及,工業(yè)機(jī)器人行業(yè)將繼續(xù)依賴并購(gòu)與被并購(gòu)來(lái)推動(dòng)智能化升級(jí)。智能機(jī)器人銷售預(yù)計(jì)將保持強(qiáng)勁增長(zhǎng),尤其是在汽車、電子和物流等高端制造領(lǐng)域。企業(yè)應(yīng)積極把握這一趨勢(shì),通過(guò)合作與整合,搶占市場(chǎng)先機(jī)。
并購(gòu)與被并購(gòu)已成為工業(yè)機(jī)器人行業(yè)不可忽視的出路,它不僅加速了技術(shù)創(chuàng)新,也直接拉動(dòng)了智能機(jī)器人銷售。在全球智能制造浪潮中,這一模式將繼續(xù)發(fā)揮關(guān)鍵作用,引領(lǐng)行業(yè)邁向更智能、更高效的未來(lái)。